서울대 경제연구소 미래경제센터 개최 ‘제2차 월례포럼’ 주제 발표 "PEF 신고 기준 이하 소규모 인수 누적되면서 가격 30~50% 상승" "기업결합 심사도 개별 거래 아닌 '일련의 인수' 전체 봐야…연속성 반영 필요" "한국도 같은 문제 직면할 수 있어…기업결합 신고 기준·심사 가이드라인 점검해야"
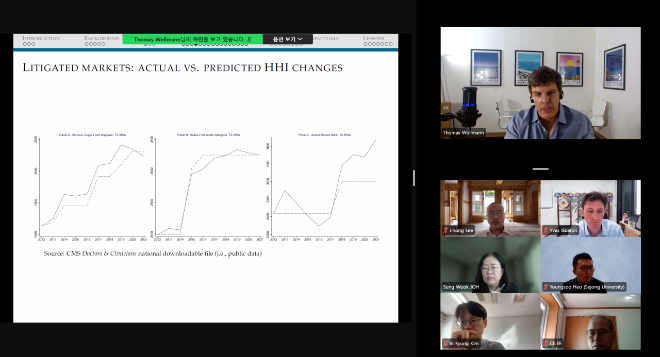
토마스 울먼 미국 보스턴대학교 퀘스트롬 경영대학 교수(오른쪽 상단)가 1일 서울대학교 경제연구소 미래경제연구센터가 온라인으로 개최한 제2차 월례포럼에서 ‘사모펀드와 공정거래정책’을 주제로 발표하면서 참가자들과 토론하고 있다. 사진= 서울대학교 경제연구소 미래경제연구센터
[빅데이터뉴스 채명석 기자] 토마스 울먼(Thomas Wollman) 미국 보스턴대학교 퀘스트롬(Questrom) 경영대학 교수가 시모펀드(PEF)의 연속적인 기업 인수·합병(M&A)이 심각한 후유증을 유발했다면서 정부가 PEF의 시장지배력과 가격상승을 막을 수 있는 규제를 강화해야 한다고 주장했다.
특히 울먼 교수는 미국에서 벌어진 사모펀드로 인한 문제점이 한국에서도 직면할 수 있다고 강조했다. 구체적인 기업 사례를 들지 않았지만 최근 2년 전부터 국내 최대 사모펀드 MBK파트너스가 개입한 고려아연 경영권 분쟁이 사회적 문제로 비화하면서 MBK가 앞서 인수했던 홈플러스와 네파 등의 기업이 부실기업으로 전락하는 등 사모펀드에 대한 국민적 불신이 고조되고 있는 상황이다.
울먼 교수는 지난 1일 서울대학교 경제연구소 미래경제연구센터(이하 센터)가 온라인으로 개최한 ‘사모펀드와 공정거래정책’을 주제로 한 제2차 월례포럼에서 발제자로 나서 이같이 말했다.
울먼 교수는 이날 미국 마취서비스 시장에서 이뤄진 사모펀드의 ‘롤업(Roll-up)’ 사례를 분석한 연구 결과를 토대로 한 ‘고통스러운 협상: 마취서비스 연속 인수 사례(Painful Bargaining: Evidence from Anesthesia Rollups)’ 주제를 발표했다.
롤업은 사모펀드를 포함한 재무적 투자자(FI)가 먼저 한 기업을 인수한 뒤 같은 시장의 기업들을 잇달아 추가 인수(add-on acquisition)하여 합병하는 방식을 말핬다. 울먼 교수는 개별 인수 규모가 작더라도 여러 거래가 연속적으로 이뤄질 경우 하나의 사업자가 시장 내 다수 기업을 보유하게 되면서 시장지배력이 높아지고 경쟁구조가 달라질 수 있다고 설명했다. 특히 이러한 인수합병 행위는 개별 규모가 작아 기업결합 사전 신고 대상에서 제외되어 규제 사각지대에 놓일 가능성이 높다는 점을 지적했다.
그는 이러한 연속 인수가 실제 시장의 경쟁구조와 가격에 어떤 영향을 미치는지 살펴보기 위해 미국 마취서비스 시장을 분석했다. 연구진은 2012년부터 2021년까지 재무적 투자자가 두 곳 이상의 기업을 인수한 18개 시장을 대상으로, 9개 재무적 투자자가 진행한 총 50건의 추가 인수 사례를 의료보험 청구자료와 의료인·의료기관 및 기업 거래자료 등을 활용해 살펴봤다. 미국 인구의 약 4분의 1에 해당하는 시장을 포괄한 분석이었다.
분석 결과 최초 기업 인수 시에는 가격에 뚜렷한 변화가 나타나지 않은 반면, 두 번째 이후의 추가 인수에서는 인수 직후 가격이 약 20~25% 상승하고 이후 약 4년에 걸쳐 상승폭이 40% 수준까지 확대됐다. 울먼 교수는 “신고 대상에서 제외된 일부 소규모 기업결합의 경우 가격이 짧은 기간에 30%, 일부 사례에서는 50%까지 상승할 수 있었다”고 설명했다.
반면 서비스 품질에서는 유의미한 개선이 확인되지 않았다. 울먼 교수는 “구조적 협상모형(structural bargaining model)을 통해 경쟁 기업이 줄어들수록 해당 기업의 보험사에 대한 협상력이 높아지고 가격 상승으로 이어질 수 있다”면서, “실제로 시장집중도 상승폭이 큰 인수일수록 가격 상승폭도 커지는 관계가 나타났다”고 했다.
울먼 교수는 기업결합 심사에서도 개별 거래뿐 아니라 인수의 연속성(seriality)과 누적 효과를 함께 고려할 필요가 있다고 강조했다. 아울러 경쟁당국의 신고 기준에 미치지 않는 인수합병이라고 해서 문제가 없는 것이 아니며, 이러한 인수합병이 오히려 더 큰 경쟁 제한 효과와 사회적 후생 감소로 이어질 수 있다고 지적했다.
미국 기업결합 가이드라인은 기업결합이 복수의 인수로 구성된 경우 경쟁당국이 일련의 거래 전체를 검토할 수 있도록 하고 있다. 울먼 교수는 “개별 거래별 시장집중도 변화만 놓고 보면 경쟁제한성이 크지 않아 보이는 인수도 전체 롤업을 하나의 거래로 평가할 경우 판단이 달라질 수 있다”고 설명했다. 실제 연구 대상 50건 가운데 일부는 개별 거래 기준으로는 경쟁제한 추정 기준을 넘지 않았지만, 누적 기준으로는 이를 넘어섰다.
울먼 교수는 이를 한국에도 적용할 수 있는 정책적 과제로 제시했다. 그는 “한국의 기업결합 심사기준은 시장집중도의 변화 추세를 고려하고 있지만, 미국과 같이 일련의 인수를 하나의 거래 단위로 명시적으로 검토하는 기준은 상대적으로 제한적”이라며, “신고 기준을 피해 누적되는 소규모 인수의 경쟁제한 효과를 포착할 수 있도록 관련 규정과 심사 가이드라인을 점검할 필요가 있다”고 제언했다.
또한 “한국도 같은 문제에 직면할 수 있으며 경우에 따라서는 문제가 더 클 수도 있다”며,“ 기업결합 신고 대상에서 제외되는 거래와 반복적 추가 인수를 함께 살펴볼 필요가 있다”고 밝혔다. 이어 한국에서도 사모펀드의 추가 인수가 늘어나고 있는 만큼 관련 규정과 심사 가이드라인의 보완을 검토할 필요가 있다고 제언했다.
울먼 교수는 미국 전미경제연구소(NBER) 연구위원으로도 활동하면서 기업결합 신고 기준 이하의 소규모 인수가 누적되며 시장집중을 심화시키는 이른바 ‘스텔스 컨솔리데이션(stealth consolidation)’ 현상을 실증적으로 연구해 왔다. 관련 연구는 미국 연방거래위원회(FTC)의 기업결합 정책 논의와 제도 개선 과정에서도 인용됐으며 월스트리트저널, 블룸버그, 파이낸셜타임스 등 주요 해외 언론에도 소개됐다.
이어진 토론에서는 재무적 투자자가 주도하는 연속 인수 동기와 투자기간, 기업결합 신고·심사기준, 트럼프 정부의 공정거래 정책 기조 등이 논의됐다. 울먼 교수는 “사모펀드가 통상 5~7년의 투자기간을 두고 기업을 인수·통합한 뒤 다른 사모펀드에 매각하거나 기업공개(IPO) 등을 통해 투자금을 회수하는 경우가 많다”고 설명했다.
또 산업 전체 규모는 크지만 개별 시장은 지역·제품별로 세분화돼 있고 신규 진입이 어려운 경우 롤업이 나타날 가능성이 높다고 설명했다. 기업결합 심사에서도 개별 거래 규모뿐 아니라 반복적인 인수 패턴과 전체 시장구조의 변화를 함께 살펴볼 필요가 있다고 강조했다.
좌장울 맡은 조성욱 서울대 경영대학 교수(전 공정거래위원장)는 “울먼 교수의 연구가 미국 경쟁당국이 사모펀드의 연속 인수 문제를 인식하고 실제 정책·소송으로 이어지는 데 기여했다는 점이 인상적이었다”며 “한국에서도 경제학적 연구를 바탕으로 기업결합 심사기준을 정교화하고 시장 경쟁과 소비자 후생을 높이는 데 기여할 수 있을 것”이라고 말했다.
이지홍 미래경제연구센터장은 “한국은 주요 산업의 시장집중도가 매우 높은 만큼, 급속히 증가하는 사모펀드의 인수합병 활동이 시장에 미치는 영향을 면밀히 검토하고, 그 결과를 공정거래 규제 체제에 반영할 필요가 있다”고 말했다.