벌크선 용선 129척 중 1년 이상 계약은 16척…시황 하락 시 선대 축소 2023년 운임 29% 하락 때 단기용선 비용 56% 감소…영업흑자 유지 벌크 이익 비중 90%에서 45.1%로 하락…하림지주 사업부문 이익 65%
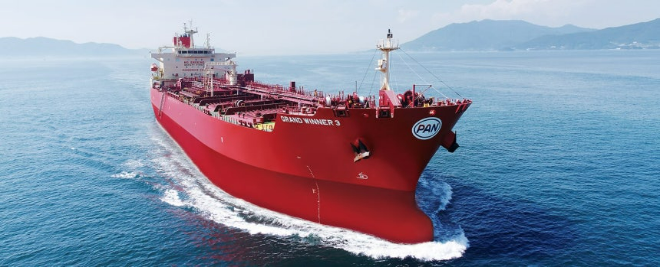
팬오션의 초대형 탱커선. / 이미지 = 팬오션
[빅데이터뉴스 조재훈 기자] 하림그룹 계열 해운사 팬오션이 법정관리 13년 만에 고비용 장기용선 부담을 털어내고 해운업의 고질적 숙제인 '시황 변동성'에 대비한 선대를 갖췄다. 2012년 말 4조3460억원이던 용선료 등 리스료 약정은 올해 9월 말 2519억원으로 줄었으며 선대는 계약기간 1년 이하 단기용선과 장기화물계약 기반의 사선 중심으로 재편됐다. LNG·유조선 등 비(非)벌크 장기계약으로 이익 기반을 넓힌 팬오션은 올해 9개월 만에 지난해 연간 실적을 넘어서며 하림지주 사업부문 영업이익의 65%를 차지하는 핵심 축으로 자리 잡았다는 평가가 나온다.
16일 금융감독원 전자공시와 업계 등에 따르면 팬오션은 올해 3분기 연결 매출 2조973억원, 영업이익 1974억원을 기록했다. 1년 전보다 각각 65.2%, 57.7% 늘었다. 1~9월 누적 매출(5조5199억원)과 영업이익(5320억원)은 지난해 연간 실적(5조4329억원, 4919억원)을 웃돌았다. 주력인 벌크 부문의 누적 영업이익은 2397억원으로 1년 전 1559억원 대비 53.8% 증가했다.
팬오션은 하림지주 사업부문 영업이익의 약 65%를 차지한다. 하림지주의 1~9월 사업부문 영업이익 합계 8189억원 가운데 팬오션이 속한 운송부문이 5317억원으로 64.93%였다. 이는 1년 전 49.05%보다 15.88%포인트 높은 수치다. 같은 기간 운송을 뺀 나머지 부문의 영업이익은 3755억원에서 2872억원으로 23.5% 줄었으며 식품·식품서비스 부문은 12억원 적자로 전환했다.
해운사의 선대는 직접 소유한 배(사선)와 선주에게 빌린 배(용선)로 나뉜다. 용선은 계약기간 동안 시황과 관계없이 정해진 용선료를 내야 한다. 운임이 높을 때 체결한 장기용선은 운임이 하락하면 수입보다 용선료 지출이 많은 역마진 계약이 된다.
팬오션은 장기용선 손실로 법정관리를 겪은 회사다. STX팬오션 시절인 2012년 말 앞으로 내야 할 용선료 등 운용리스료는 4조3460억원이었고, 이 가운데 5년 초과 지급분만 1조5231억원이었다. 2005~2012년 빌린 계약기간 3년 이상 장기용선 73척(벌크선 63척)은 2013년 6월 말 기준 계약기간이 평균 7년 남아 있었다. 2012년 평균 벌크선 운임지수(BDI)는 920으로 1999년 이후 가장 낮았으며 이들 선박은 회생계획 인가 시점인 2013년 11월 시황 기준으로 1척당 하루 8000달러(약 840만원) 이상 손실을 내고 있었다.
팬오션은 회생절차에서 장기용선을 정리한 바 있다. 2013년 6월 회생절차를 신청한 뒤 불리한 장기용선 계약을 해지했으며 2013년 말 운용리스 약정은 1706억원으로 줄었다. 계약 해지에 따른 손해배상 등을 반영한 2013년 순손실은 1조9097억원이었다. 하림그룹 지주사 제일홀딩스(현 하림지주)는 2015년 6월 유상증자로 지분 52.07%를 확보해 최대주주가 됐으며 회생절차는 같은 해 7월 종결됐다.
현재 팬오션의 용선은 1년 이하 계약이 대부분이다. 올해 1~9월 계약기간 12개월 이하인 단기리스 비용은 7083억원이고, 1년 넘게 빌려 자산으로 계상한 리스 선박의 감가상각비는 787억원이다. 9월 말 리스부채에 반영된 향후 리스료는 선박·건물 등을 합쳐 이자 포함 2519억원으로, 원화 기준 2012년 말 약정액의 5.8%다. 단기용선은 리스부채에 포함되지 않지만 1년 안에 계약이 종료된다. NICE신용평가에 따르면 지난 6월 말 팬오션의 벌크선 용선 129척 가운데 계약기간 1년 이상은 16척(약 12%)이다.
팬오션은 사선을 장기화물운송계약에 투입하고 용선으로 시황 변동에 대응하고 있다. 지난 3월 발표한 기업가치 제고 계획에서 벌크 사업 전략으로 장기화물운송계약의 이익 기반과 사선·용선의 탄력적 운영을 통한 시황 변동성 대응을 제시했다. 지난 9~10월에는 발레와 2027년 4월부터 5년간 브라질산 철광석을 중국 등으로 운송하는 2117억원 규모 계약, 포스코플로우와 2030년 8월까지 제철원료를 운송하는 958억원 규모 계약을 각각 체결했다.
팬오션의 단기용선 비용은 2023년 운임 하락기에 절반 이하로 줄었다. 단기리스 비용은 2020년 3808억원에서 2022년 1조6252억원으로 4.3배로 늘었다가 2023년 7079억원으로 56% 감소했다. 2023년 평균 벌크선 운임지수(BDI)는 1378로 2022년(1934)보다 29% 낮았다. 벌크선 운항가능일수는 2022년 9만5682일에서 2023년 8만4451일로 12% 감소했다. 영업이익은 2022년 7896억원에서 2023년 3859억원으로 줄었으나 흑자를 유지했다.
벌크선 운임은 올해 상승세를 보이고 있다. NICE신용평가에 따르면 벌크선 운임지수(BDI)는 지난 9월 3407로 지난해 12월보다 약 45% 올랐다. 신조 공급 부담도 컨테이너선·유조선보다 작은 것으로 평가된다. 발주잔량(조선소에 주문돼 건조 중인 선박)은 벌크선이 기존 선대의 약 14%로 컨테이너선(약 40%)과 유조선(약 26%)보다 낮다. 통상 발주잔량이 많을수록 몇 년 뒤 선박 인도가 몰려 운임이 하락할 위험이 커진다. NICE신용평가는 철광석과 보크사이트 공급처가 호주에서 브라질·기니로 넓어지며 운송 거리가 늘어난 점을 벌크선 수요 요인으로 분석했다. 다만 벌크선 신조 인도는 2027~2028년 증가할 예정이다.
벌크 부문이 영업이익에서 차지하는 비중은 2021년 90%에서 올해 1~9월 45.1%로 낮아졌다. 1~9월 LNG(1405억원)와 유조선(1066억원) 부문 영업이익 합계는 2471억원으로 전체의 46.5%다. LNG선은 셸 등과 체결한 장기대선계약으로 운용한다. 팬오션은 올해 초대형 원유운반선(VLCC) 17척 확보에 2조3182억원을 투입하기로 했다. SK해운에서 인수하는 10척은 SK에너지·SK인천석유화학과의 8423억원 규모 운송계약을 함께 승계했고, 지난 6월에는 같은 화주와 2029년부터 20년간 VLCC 4척으로 원유를 운송하는 2조4712억원 규모 계약을 체결했다.
다만 팬오션의 차입금은 선박 투자로 인해 늘고 있다. 9월 말 차입금은 4조6542억원으로 지난해 말보다 4349억원 증가했으며 부채비율은 89.6%에서 101%로 올랐다. 차입금의 86%인 4조원은 선박을 담보로 한 선박차입금이다. 건조계약을 체결한 탱커선 11척과 벌크선 6척에는 앞으로 13억1900만달러(약 1조7900억원)를 더 지출해야 한다.