LS전선, 작년 설비투자가 현금창출력 첫 추월...'안마해상풍력' 2711억 계약 해지 부담 가온전선 지분가치 반년 새 2.8배 상승...자회사 주가 상승 LS전선 자금줄로 LS일렉트릭, 환율·원자재 파생상품서 699억 손실...평가손실 200억은 현금유출 無
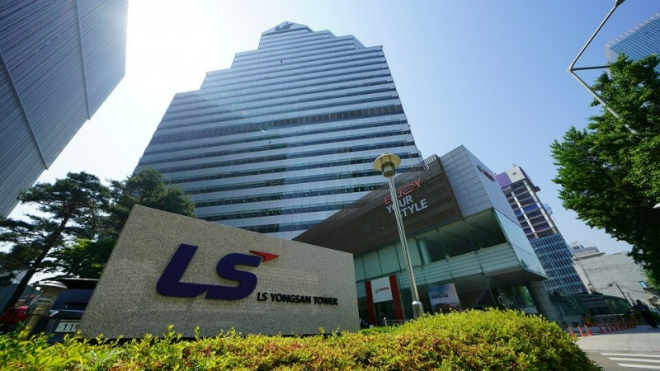
서울 LS용산타워 전경. / 사진=LS
[빅데이터뉴스 조재훈 기자] 인공지능(AI) 데이터센터 열풍과 전력망 투자 확대가 맞물린 '슈퍼 사이클' 속에서 LS그룹의 양대 축인 LS전선과 LS일렉트릭이 나란히 가파른 성장 가도를 질주하고 있다. 하지만 역대급 호황을 누리는 두 회사의 재무 성적표 이면에는 전혀 다른 성격의 리스크가 자리하고 있다. LS전선은 공격적인 북미 투자가 불러온 차입 부담을, LS일렉트릭은 환율·원자재 헤지 과정에서 불거진 파생상품 손실을 각각 안고 있다. 폭발하는 수요에 대응하는 경영 전략이 엇갈리면서 두 회사가 직면한 재무 압박의 양상과 파급력도 극명한 대비를 이루는 모습이다.
실제로 선제적 대규모 투자로 승부수를 띄운 LS전선은 북미 해저케이블 공장과 대형 포설선 확보에 조 단위 자금을 쏟아붓고 있다. 그 여파로 LS전선의 차입금은 반년 새 가파르게 불어났다. 반면 수익성과 재무 건전성에서 한발 앞선 LS일렉트릭에는 가격 변동 위험을 줄이려고 맺은 파생상품 계약이 오히려 부메랑으로 돌아온 모양새다. LS전선에는 당분간 꼬리표처럼 따라붙을 묵직한 '투자발(發) 청구서'가, LS일렉트릭에는 뼈아프지만 일회성에 그칠 가능성이 큰 '파생 손실'이 각각 숙제로 남았다는 분석이 나온다.
28일 금융감독원 전자공시시스템과 업계에 따르면 LS전선은 지난 10일 이사회에서 5000억원 규모의 교환사채(EB) 발행을 결의하고 지난 11일 이를 공시했다. 교환사채는 투자자가 만기 전에 발행회사가 보유한 다른 회사 주식으로 바꿔 받을 수 있는 채권이다.
LS전선은 지분 81.6%를 보유한 자회사 가온전선의 보통주 185만1851주를 교환 대상으로 정했고 표면이자율과 만기이자율은 모두 0%로 책정했다. LS전선이 보유한 가온전선 지분의 시장가치가 지난해 말 1조1125억원에서 6월 말 3조1526억원으로 약 2.8배로 불어난 것이 이자 부담 없는 조달의 바탕이 됐다. LS전선은 조달 자금 전액을 북미 투자와 신규 사업에 투입해 올해 4000억원, 내년 1000억원을 집행할 계획이다.
이번 조달은 대규모 설비 확충의 연장선상에 있는 것으로 파악된다. LS전선은 지난해 4월 6억8100만달러(약 1조원)를 들여 미국 버지니아주 체서피크에서 해저케이블 공장 건설에 착수했다. LS전선 자회사 LS마린솔루션은 지난 7월 3458억원을 들여 해저케이블을 바다 밑에 설치하는 1만3000t(톤)급 포설선 건조에 본격 착수했다.
LS전선의 투자 속도는 현금 창출 속도를 앞질렀다. EBITDA는 영업이익에 감가상각비 등을 더한 현금창출력 지표다. 신용평가업계에 따르면 LS전선의 연결기준 설비투자(CAPEX)/EBITDA 배수는 지난해 1.1배로 2021년 이후 처음 1배를 넘었다. 이는 한 해 창출한 현금보다 설비투자에 투입한 자금이 더 많았다는 의미다.
이달 발행을 결정한 교환사채는 6월 말 기준 반기보고서 수치에 반영돼 있지 않다. 반기보고서에 나타난 LS전선의 차입 부담은 이미 가파르게 늘었다. LS전선의 6월 말 연결기준 차입금은 지난해 말보다 1조809억원 증가한 4조160억원이다. 차입금에서 현금성자산 등을 뺀 순차입금을 자기자본으로 나눈 LS전선의 연결기준 순차입금비율은 지난해 말 76.90%에서 6월 말 126.41%로 급등했다. 이 비율이 100%를 넘으면 순차입금이 자기자본보다 많다는 의미다. LS전선의 연결기준 부채비율도 같은 기간 317.5%에서 373.8%로 높아졌다.
LS전선의 외형 성장세는 뚜렷하다. LS전선의 상반기 연결기준 매출액은 전년 동기보다 18.0% 증가한 4조5232억원, 연결기준 영업이익은 44.0% 증가한 2384억원을 기록했다. 다만 LS전선은 수주가 늘면서 운전자금 부담도 커졌다. 순운전자금은 매출채권과 재고자산에서 매입채무와 선수금을 뺀 금액이다. 신용평가업계가 집계한 LS전선의 연결기준 순운전자금은 지난해 말 약 1조4000억원에서 6월 말 약 2조8000억원으로 두 배로 늘었다.
LS전선과 주요 종속회사의 6월 말 수주잔고는 지난해 말보다 25.2% 증가한 9조5535억원이다. 그러나 총사업비 약 4조9000억원 규모의 '안마해상풍력' 사업에서는 이미 따낸 수주가 발주처 사정으로 취소됐다. 최대주주인 싱가포르 에퀴스(Equis)가 덴마크 CIP(코펜하겐 인프라스트럭처 파트너스·Copenhagen Infrastructure Partners)와 추진한 지분 매각 협상이 난항을 겪자 발주처는 지난 4월 24일 LS전선과 LS마린솔루션에 공급계약 해지를 통보했다. 해지된 계약은 LS전선 1771억원과 LS마린솔루션 940억원을 합쳐 2711억원 규모다. CIP와의 협상은 지난 4월 30일 결국 결렬됐고 업계에서는 안마해상풍력 사업이 최소 1년 이상 지연될 것으로 보고 있다.
반면 LS일렉트릭의 리스크 요인은 차입이 아닌 파생상품 거래다. LS일렉트릭은 지난달 14일 통화선도와 원자재 선물 거래에서 699억원의 손실이 발생했다고 공시했다. 통화선도는 미래 특정 시점의 환율을 미리 정해두는 계약이다. LS일렉트릭은 환율과 원자재 가격 변동 위험을 관리하기 위해 이 같은 계약을 체결했으나 상반기 중 가격 변동성이 커지면서 오히려 손실이 발생했다. 이 손실액은 지난해 말 연결기준 자기자본의 3.26%에 해당한다.
LS일렉트릭이 공시한 상반기 누적 파생상품 거래손실은 892억원, 평가손실은 200억원이다. 같은 기간 거래이익 246억원과 평가이익 147억원이 손실 일부를 상쇄했다. 평가손실은 계약 가치를 시가로 다시 평가하면서 생긴 손실로 현금 유출이 따르지 않는다. 다만 LS일렉트릭의 연결기준 유동성 파생상품부채는 지난해 말 529억원에서 6월 말 2011억원으로 약 3.8배가 됐다.
이같은 파생손실에도 LS일렉트릭의 본업 실적과 재무구조는 탄탄하다. LS일렉트릭의 상반기 연결기준 매출액은 전년 동기보다 32.7% 증가한 2조9535억원, 연결기준 영업이익은 55.7% 증가한 3051억원을 기록했다. 매경이 영업이익에 감가상각비와 무형자산·사용권자산 상각비를 더해 산출한 LS일렉트릭의 연결기준 EBITDA/매출액 비율은 12.8%로 같은 방식으로 산출한 LS전선의 7.4%보다 5.4%포인트 높다. LS일렉트릭의 6월 말 연결기준 부채비율은 172.1%로 LS전선의 절반 수준에 그친다. 매경이 LS전선과 같은 방식으로 계산한 LS일렉트릭의 연결기준 순차입금비율도 6월 말 33.5%에 머물렀다.
신용등급은 LS일렉트릭이 한 단계 높다. LS일렉트릭의 회사채 신용등급은 AA-, LS전선의 회사채 신용등급은 A+이며 두 회사의 등급전망은 모두 '긍정적'이다. 신용평가업계는 전선업체의 신용도가 투자 규모 자체보다 투자 성과를 실제 현금 유입으로 바꾸는 능력에 좌우될 것으로 보고 있다. LS전선에는 북미 공장과 포설선이 제때 이익을 내는지가 관건이다. LS일렉트릭에는 파생상품 손익 변동을 얼마나 줄일 수 있는지가 과제로 꼽힌다.