박창민 해양기재자연구원 책임연구원 논문, 2020년 74.7% → 2023년 69.1% 중후 81.3% →2023년 63.2%, ‘소프트웨어’ 49.0% → 10.9%까지 떨어져 “국내 조선소, 중국산 철강 제품 사용 비중 높이는 추세 수치로 확인, 자율운항 중심으로 미래 기술경쟁력을 좌우할 소프트웨어 분야에 지원 필요”
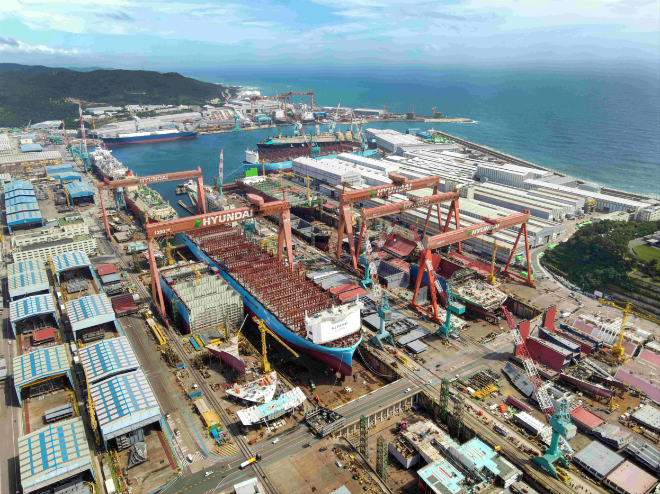
HD현대중공업 울산조선소 전경. 사진= HD한국조선해양
[빅데이터뉴스 채명석 기자] 선박의 피부인 중후판과 머리와 신경인 소프트웨어(SW)의 외산, 특히 중국산 비중이 늘면서 대한민국 조선산업의 기반을 이루는 조선기자재의 국산화율이 60%대에 불과하며, 그나마 점진적으로 낮아지는 것으로 나타났다. 핵심 자재와 기술을 모두 중국 등 외국에 의존하는 껍데기만 한국산 선박을 건조하는 종이호랑이 K-조선산업으로 전락할 수 있다는 우려가 커지고 있다.
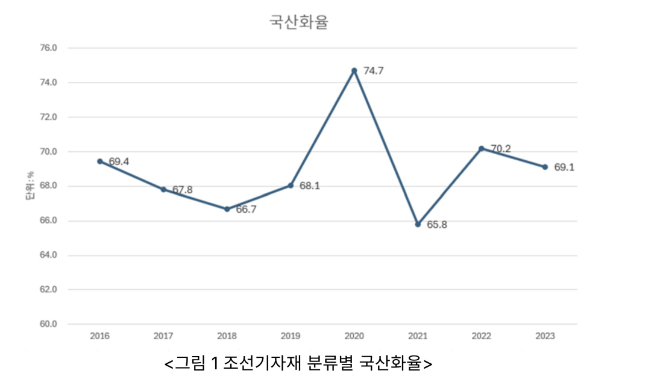
26일 박창민 한국조선해양기자재연구원 책임연구원이 한국조선학회 웹진에 게재한 논문 ‘산업연관표를 활용한 조선 산업 국산화율 추정’에 따르면, 조선 산업의 국산화율은 2016년 69.4%에서 2018년 66.7%로 감소 추세를 보인 후, 2019년 68.1%와 2020년 74.7%로 최고점을 기록했다. 이후 2021년 65.8%로 하락한 후 2022년 상승했으나 2023년 하락하여 69.1%에 머물렀다.
조선기자재 산업은 “조선 산업의 후방 산업으로서 금속 및 비금속 가공품, 전기전자 장비, 기계 장비, 피복류 및 화학 제품 등 소모품을 포함하는 산업”으로 정의 된다. 논문은 산업연관표를 분류체계 대분류와 연계해 도출한 구동 5개, 운항 8개, 의장 43개, 화물 3개, 서비스 12개, 기타 28개 등 기본부문 99개 상품을 대상으로 정리했다.
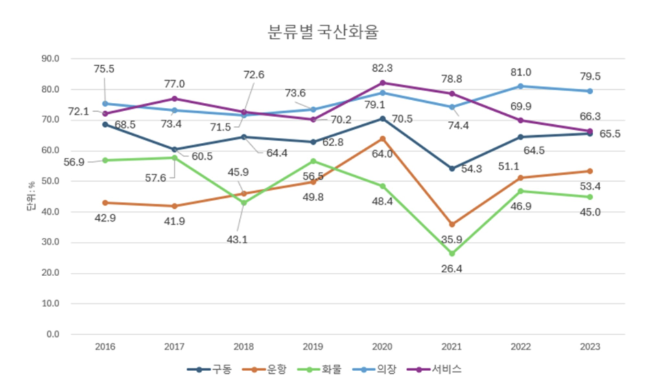
논문에 따르면, 2020년의 국산화 증가와 2021년의 감소는 구동, 운항, 서비스 분류의 변화 때문이었다. 2020년에 서비스와 구동, 운항 분류의 국산화율은 각각 전년 대비 2.1%p, 7.7%p, 14.2%p 상승한 것으로 나타났다. 그러나 2021년에는 운항·화물·구동 분류의 국산화율이 각각 전년 대비 28.1%p, 22.0%p, 16.2%p 하락해 전체적인 국산화율 하락을 이끌었다. 분류별로 보면 의장은 꾸준히 높은 수준을 유지하는 반면 서비스는 2020년 이후 지속적인 하락 추세를 보였고 구동, 운항, 화물은 2021년 최저를 기록한 후 반등하는 양상을 보였다.
대한민국 조선산업 국산화율. 사진= 박창민 한국조선해양기자재연구원 책임연구원 논문 ‘대한민국 조선산업 국산화율 추정’에서 발췌
특히, 서비스 국산화율 급감이 전체 감소의 주원인이었다. 서비스 분류는 2020년 82.3%로 최고를 기록한 후 지속적으로 하락해 2023년에는 66.3%까지 낮아졌다. 세부 품목을 확인한 결과, 이러한 하락 추세는 ‘중후판’과 ‘소프트웨어 개발 공급’의 국산 공급 감소로 발생한 것으로 확인되었다.
‘중후판’의 국산화율은 2020년 81.3%에서 2023년 63.2%로 하락했는데, 중후판의 거래액이 큰 만큼 서비스 분야의 국산화율에 미치는 영향 역시 크게 나타났다. 중국산 중후판은 지난해 우리 정부가 반덤핑 관세를 부과하는 등 수입 과열을 막으로 하고 있으나 국내 업체들이 생산을 줄인 상황이라 기대만큼 효과를 보고 있지 못하며, 오히려 일본산 중후판의 수입이 늘어나는 풍선효과까지 벌어지고 있다.
‘소프트웨어 개발 공급’은 거래액 자체는 크지 않았으나 국산화율이 2020년 49%에서 2023년 10.9%까지 크게 낮아진 것으로 나타났다. 국내 조선사들이 MRO(유지·보수·운영)와 자율운항을 포함한 선박 생애주기 관리 등 선박 애프터마켓 시합을 활발히 진행하는 상황에서 가장 큰 매출 비중을 차지할 소프트웨어를 외국산에 모두 내어준다면 빈껍데기 사업에 불과할 것이라는 우려가 대두된다.
화물 분류도 2019년 이후 국산화율이 하락했는데, 화물 운반 기계의 국산화율이 낮아진 것이 원인으로 확인되었다. ‘운반 기계’와 ‘건설 및 광물처리기계’의 국산화율은 2019년 각각 29.5%, 54.4%에서 2020년 4.5%, 8.7%로 급격히 낮아졌다. ‘운반 기계’는 2021년 2.3%까지 낮아진 후 2022년 7.2%로 상승하나 2023년 다시 4.7%로 낮아졌고 ‘건설 및 광물처리기계’는 2021년 2.8%까지 떨어진 후 계속 2%대를 유지하고 있다.
운항 분류와 구동 분류의 국산화율 변화는 분류 내 특정 상품의 변화와 궤를 같이하는 것으로 확인되었다. 운항 분류의 국산화율 변화는 주로 ‘측정 및 분석기기’에서 발생했다. ‘측정 및 분석기기’는 운항 분류 내 거래액 중 적게는 75%에서 많게는 99%의 비중을 차지하고 있는데 2020년 국산화율이 66.9%에서 2021년 37.8%, 2022년 53.0%, 2023년 56.1%로 변화하고 있으며 이러한 변화가 운항 분류 변화에 그대로 반영되었다. 구동 분류는 ‘내연기관 및 터빈’이 변화의 원인인데, 2020년 국산화율 87.3%, 2021년 80.9%, 2022년 85.6%, 2023년 84.7%로 나타났다.
대한민국 조선산업 기자재 분류별 국산화율. 사진= 박창민 한국조선해양기자재연구원 책임연구원 논문 ‘대한민국 조선산업 국산화율. 추정’에서 발췌
박 책임연구원은 “우리나라 조선 및 조선기자재 산업은 강력한 결속관계를 바탕으로 성장해 왔기 때문에 국산화율은 언제나 산업계의 화두였다. 이런 관점에서 서비스 분류의 지속적인 국산화율 하락은 산업 발전에 있어 해결해야 할 문제로 판단된다.”면서, “산업계에서는 우리나라 조선소가 중국산 철강 제품의 사용 비중을 높이는 것이 문제라고 지적하고 있는데 본 연구를 통해 이런 문제가 실제로 존재하며 국산화율을 낮추는 주요 원인으로 드러났다”고 설명했다.
이어 “철강 제품 문제와 더불어 장기적인 산업 발전에 있어 우려가 되는 부분은 소프트웨어의 낮은 국산화율이다. 자율운항을 중심으로 향후 조선 산업의 기술경쟁력에서 소프트웨어가 매우 높은 비중을 차지할 것은 자명하다”면서 “그러나 우리나라 선박 건조에 있어 소프트웨어의 국산 공급 비중은 2023년 10.9%로 매우 낮아 소프트웨어 분야에 대해서는 집중 지원이 필요하다”고 주장했다.
박 책임연구원은 “이러한 유의미한 시사점에도 불구하고 본 연구는 라이선스 비용을 구분하지 못한다는 단점에 따른 한계를 지닌다. 가령, 구동 분류의 대부분은 엔진인데 우리나라 기업이 생산해 납품하기 때문에 국산 거래액으로 구분되나, 실상은 매출의 상당액이 라이선스 비용으로 외국으로 빠져나간다”며, “문제는 이렇게 빠져나가는 라이선스 비용이 산업연관표에는 표시되지 않기 때문에 구동 분류의 국산화율은 과대추정되었을 가능성이 존재한다”고 했다. 라이선스 비중이 파악되면 국산화율은 더 낮아질 수 있다는 것이다.