건축·토목부문 신수종 사업일환으로 추진 삼성전자 평택캠퍼스 P3 공사부터 참여 매출 비중 적고, 조선업 부각 위해 조용히
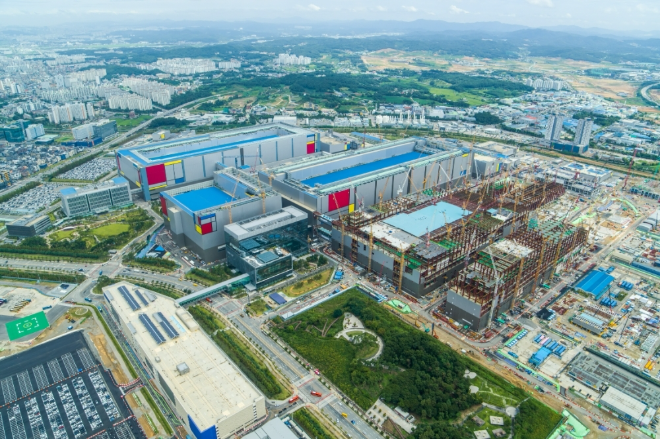
삼성전자 평택캠퍼스 전경. 사진= 삼성전자
[빅데이터뉴스 채명석 기자] 삼성중공업이 신수종사업의 일환으로 반도체 공장 건설 사업을 진행하면서 의미 있는 성과를 올리고 있으나 되도록 이를 드러내지 않고 있어 눈길을 끈다.
7일 업계에 따르면, 삼성중공업은 지난 7월 28일 공시를 통해 2025년 9월 24일 공시 당시 체결한 삼성전자 평택캠퍼스 P4(제4공장) Ph4(상동) 마감공사 계약금액을 4999만5000만 원에서 6077억8630만300원으로 증액 수정한다고 밝혔다. 이어 8월 31일 공시에서도 올해 3월 16일 수주한 P4 Ph2(하동) FAB동 마감공사 계약금액 4237억2000만 원에서 6398억5570만 원으로 늘었다고 밝혔다.
삼성전자는 평택캠퍼스 P4의 최종 완공 시기를 2027년 4월 말로 예정했다. 삼성전자는 인공지능(AI) 반도체 및 고대역폭 메모리(HBM) 수요에 신속하게 대응하기 위해 ‘임시 사용 승인’을 받아 가동 시점을 기존 계획보다 반년가량 앞당기는 속도전을 펼치고 있다. 즉, 삼성전자가 삼성중공업과 마감공사 계약금액을 올린 것은 공기를 단축하기 위해 장비와 인력을 추가 투입하도록 유도한 것이라고 볼 수 있다.
계약금액 증액보다 중요한 점은 삼성중공업의 반도체 공장 건설 사업이 다시금 탄력받게 되었다는 점에서 의의가 있다.
반도체 공장 건설 사업은 건축·토목부문이 담당한다. 건축·토목부문은 2000년대 초반까지 조선해양부문과 더불어 회사의 양대 사업 축이었다. 한때 최고가 주거 공간으로 불렸던 ‘타워팰리스’가 삼성중공업이 건설한 대표 건축물이다.
건축·토목부문은 글로벌 금융위기 직후인 2010년대 들어 부동산 경기 침체가 장기화하자 사업 규모와 조직을 대폭 축소하고 사실상 명맥만 이어갔다. 때마침 주력인 조선사업도 불황에 따른 대규모 적자를 떠안으며 구조개편 압박을 받았다. 사업 중복 여지가 있는 계열사 삼성엔지니어링과의 합병도 무산되며 한동안 활로를 찾지 못했다.
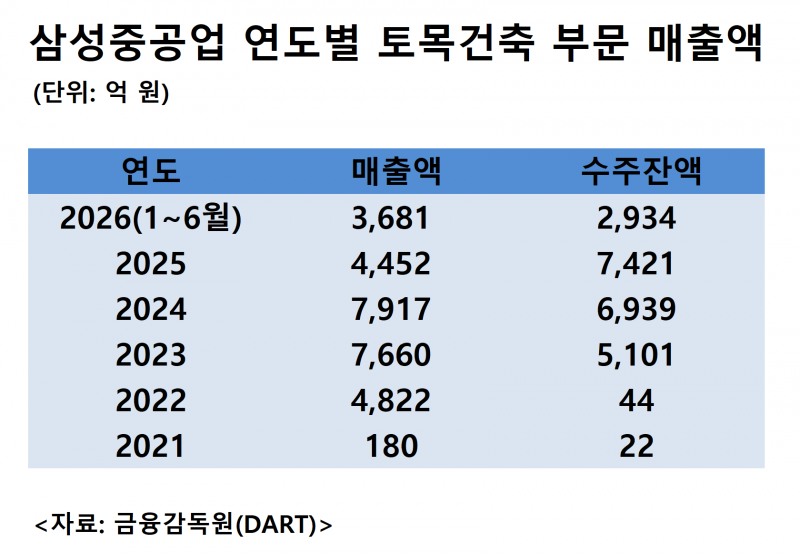
삼성중공업 연도별 토목‧건축부문 매출액 자료= 금융감독원(DART)
2017년 연간 매출액 633억 원, 수주잔액 591억 원으로 처음으로 양대 수치가 1000억 원 아래로 떨어진 건축·토목 부문은 이후에도 계속 쪼그라들어 2021년엔 매출 180억 원, 수주잔액 22억 원이라는 구멍가게 수준으로 미끄러졌다.
구세주처럼 찾아낸 활로는 결국 삼성이 가장 잘하는 ‘반도체사업’이었다. 삼성이 그룹 역량을 총동원해서 건설하고 있는 삼성전자 평택캠퍼스에는 총 6개의 반도체 일관제조공장(FAB, P1~P6)을 건설한다는 계획으로 추진하고 있는데, 삼성중공업은 2020년 P2(제2공장) 라인의 극자외선(EUV) 공장 프로젝트부터 참여했다.
조선·해양플랜트 분야에서 쌓아온 대형 모듈 제작 및 자동 용접 기술력을 바탕으로 파일럿(시범) 공사에 참여하면서 반도체 인프라 건설 시장에 본격적으로 진입했다. 본격적인 FAB 건물 공사 기준으로는 P3(제3공장)의 마감 공사부터 대규모 수주를 이어가며 참여를 확대했다. 삼성중공업은 사업 진입기에 발주처인 삼성전자에 강한 인상을 남겨야 한다며, 거제조선소에서 해양플랜트 건조를 담당했던 핵심 인력들을 대거 파견했다. 조선해운 시황 침체로 상선과 해양플랜트 수주가 줄자 일감이 없어진 전문인력의 역량 유지를 위한 의도도 작용했다.
평택캠퍼스 공사 현장에 파견된 이들은 육상 건축 시 적용하는 설계와 시공간 오차 범위 단위인 센티미터(cm)의 10분의 1 수준인 밀리미터(mm)급으로 공사를 수행해 각광받았다. 이들의 활약 덕분에 삼성중공업은 P3에서만 1조 원에 가까운 공사를 수주하는 성과를 거뒀다.
평택캠퍼스 덕분에 삼성전자 건축·토목부문 실적도 살아나고 있다. 2022년 48212억 원으로 전년 대비 무려 2579% 급증하더니 2023년 7660억 원에 이어 2024년 7917억 원까지 성장했다. 수주잔액은 2022년 44억 원에서 2023년 5101억 원, 2024년 6939억 원에 달했다.
P3 공사를 마친 뒤 삼성전자는 반도체 시황 악화로 P4(제4공장) 공사기간을 지연하며 속도를 조절했다. 이에 따라 삼성중공업 건축‧토목부문의 2025년 매출액은 4452억 원으로 떨어졌다. 조선부문에서 상선과 해양플랜트 건조 일감을 충분히 확보해 파견 인력을 복귀시키는 등 건축‧토목부문의 매출 여력이 단기간 축소한 것도 있다. 그럼에도 수주액은 늘어 그해 수주잔액은 7421억 원에 달했다.
2026년엔 상반기 매출액이 3684억 원으로 2024년 수준을 회복했다. 다만, 삼성전자의 P4 공사를 서두르면서 수주 물량을 빠르게 마무리해 수주잔량은 2934억 원으로 줄어들었다. 위에서 언급했듯이 삼성중공업은 삼성전자와 계약한 기존 P4 마감공사 계약금액을 증액했으며. 추가 계약도 이어질 것으로 보인다.
P4 공사를 마무리하는 대로 순차적으로 가동함에 따라 삼성중공업이 주목하는 것은 P5(제5공장)다. 회사는 삼성전자가 다음에 건설할 예정인 P5 공사 참여를 조율 중인 것으로 알려졌다.
삼성중공업과 삼성물산, 삼성E&A 등 삼성의 건축·토목 관련 계열사들은 삼성전자 반도체 공장 건설공사에 참여하고 있다. 삼성물산과 삼성E&A가 주로 초기 골조 및 인프라 구축 중심의 구조물 공사를 맡지만, 삼성중공업은 주로 후행 공정인 마감(Finishing) 및 장비 반입을 위한 인프라 구축 공사를 담당해 왔다.
확정 단계를 거쳐야 하지만, 업계에선 삼성중공업의 P5 공사에 참여할 것으로 본다. 성사되면 삼성중공업의 건축·토목부문은 매출 추가 확대가 기대된다.
이렇게 의미 있는 실적을 거두고 있지만, 삼성중공업은 실적 발표(IR)나 언론 보도에서 반도체 건설을 포함한 건축·토목부문을 되도록 언급하지 않고 있다. 조선·해양 사업과의 체급 차이, 독자적 수주가 아닌 그룹 내부 거래(캡티브 마켓)의 특성, 투자자들이 기대하는 기업 가치의 본질이 다르다는 이유 때문으로 분석됐다.
즉, 건축·토목부문 매출액이 급증했다고 해도 조선부문에 비해 3~5% 비중에 불과하고 올 상반기에도 6% 선에 그쳤다.
삼성중공업은 나름 노력해서 따낸 공사이지만 외부에선 ‘독자적 경쟁력’이 아닌 계열사 물량 (캡티브 마켓)을 얻은 것이라는 곱지 않은 시선도 작용한다. 능력을 입증하려면 외부 기업 공사를 따내야 한다는 과제가 남았다. 그렇지 않고선 ‘회사의 미래 성장 동력’ 또는 ‘신사업 성과’로 대대적으로 홍보하기에는 대외적인 명분이 부족하다고 판단한 것으로 보인다.
무엇보다 가장 큰 이유가 될 수 있는데, 건설업에 대한 주식시장의 낮은 가치 평가 때문이라는 의견도 있다. 주식시장에서 조선업(조선·해양 플랜트)은 고부가가치 기술과 글로벌 경기 호황을 타고 높은 기업가치(멀티플)를 인정받고 있지만, 건설업(토목·건축)은 원자재 가격 상승, 공사비 증가 등으로 인해 상대적으로 시장에서 낮은 평가를 받고 있다. ‘삼성전자 반도체 공장을 짓는 기업’이라는 수식어도 크게 나쁘지 않지만, 삼성중공업 입장에서는 ‘친환경 선박 기술을 가진 조선사’로 포지셔닝하는 것이 주가에 유리하다.
따라서 삼성중공업 반도체 공사 사업은 “굳이 자랑할 만큼 본업의 판도를 바꾸진 않지만, 불황기나 숨 고르기 시기에 매달 수백억 원씩 현금을 꼬박꼬박 채워주는 고마운 ‘부업’ 또는 ‘완충 장치’로, 조용히 실적에 녹여만 두는 것이라고 보면 된다.