주요 석화사 3분기 수익성 둔화 전환...고유가·환율·에너지비 ‘빨간불' 유가 상승에 나프타 원가 부담 확대...환율 하락·LNG 가격도 변수 범용제품 한계에 스페셜티 전환 속도...설비 구조재편도 기대 요
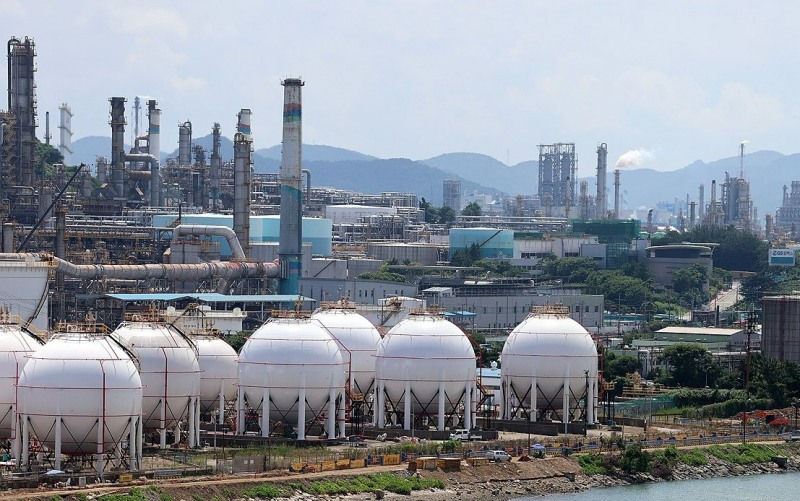
여수 국가산업단지 전경. 사진=연합뉴스
[빅데이터뉴스 김유승 기자] 미·이란 전쟁 장기화에 따른 원가 부담과 환율 하락, 에너지 비용 상승이라는 삼중고가 겹치면서 국내 석유화학업계의 3분기 수익성에 빨간불이 켜졌다. 업계는 고부가가치 스페셜티 제품으로 포트폴리오를 전환하고 설비 구조조정에 속도를 내며 수익성 방어에 나서고 있다.
15일 금융정보업체 에프앤가이드에 따르면, 주요 석유화학업체들은 2분기 수익성이 개선된 것과 달리 3분기에는 다시 실적 둔화가 예상된다.
구체적으로, LG화학의 3분기 연결 기준 매출 전망치는 14조8449억원으로 전년 동기 대비 17.7% 증가할 것으로 예상됐다. 반면 영업이익은 1906억원으로 71.96% 감소할 전망이다. 롯데케미칼은 3분기 매출이 5조1978억원으로 전년 동기 대비 8.6% 증가하는 반면 1425억원의 영업손실을 기록할 것으로 전망됐다. 지난해 같은 기간 1326억원의 영업손실을 낸 데 이어 적자 폭이 소폭 확대되는 셈이다.
이는 2분기 수익성 개선 흐름과 대비된다. LG화학 석유화학 부문은 2분기 매출 5조3290억원, 영업이익 4270억원을 기록했다. 롯데케미칼도 2분기 연결 기준 1101억원의 영업이익을 냈다. 첨단소재 부문이 1325억원의 영업이익을 기록한 데 이어, 기초화학 부문도 23억원의 영업이익을 올렸다.
한화솔루션과 금호석유화학은 전년 동기 대비 실적 개선이 예상되지만 전분기과 비교하면 수익성 둔화가 점쳐진다. 한화솔루션의 3분기, 매출 전망치는 4조6355억원으로 전년 동기 3조3643억원보다 37.8% 증가할 것으로 집계됐다. 영업이익도 2092억원으로 지난해 같은 기간 74억원 적자에서 흑자 전환할 전망이다. 다만 2분기 영업이익 3065억원과 비교하면 31.7% 감소한 수준이다. 금호석유화학 역시 3분기 매출이 2조316억원으로 전년 동기 1조6438억원보다 23.6% 증가할 것으로 예상됐다. 영업이익 전망치는 1027억원으로 같은 기간 844억원보다 21.6% 늘어날 전망이다. 다만 직전 분기 3390억원과 비교하면 69.7% 급감한 수치이다.
3분기 실적 둔화 우려에는 복합적인 요인이 작용하고 있다. 가장 큰 부담은 국제유가 상승이다. 가장 큰 요인은 국제유가 상승으로, 이는 석화업계의 원가 부담으로 직결된다. 핵심 원료인 나프타 가격이 국제유가와 연동되기 때문이다. 중국발 공급 과잉과 글로벌 수요 부진으로 범용 석유화학제품의 가격 협상력이 약화된 만큼, 원료 가격이 오르면 비용 상승분을 제품 가격에 전가하는 데 한계가 있어다.
환율 하락도 부담이다. 원·달러 환율은 지난 6월 1528원에서 지속적으로 하락해 15일 오후 3시 기준 1359원 안팎에서 거래되는 등 1300원대를 유지하고 있다. 다만 수출 비중이 높은 석유화학업체는 원화 가치가 상승하면 해외에서 벌어들인 수익을 원화로 환산하는 과정에서 매출과 이익이 줄어들 수 있다.
중동발 액화천연가스(LNG) 가격 상승 가능성도 변수가 될 전망이다. 석유화학은 생산 과정에서 대규모 전력과 스팀을 사용하는 대표적인 장치산업이다. 문제는 이란과 후티 반군의 공습 등으로 주요 공급선인 카타르산 LNG 수입이 최근 급락했다는 점이다. 이로 인해 LNG 가격이 상승해 전력도매가격(SMP)이 오르면 산업용 전기요금과 공정 연료비 부담 확대로 이어질 수 있다.
고유가에 따른 '역래깅(Lagging)' 효과가 아직 본격화하지 않은 점은 부담을 일부 덜어주는 요인이다. 역래깅은 원료 투입 가격과 판매 가격 간 시차로 인해 제품 마진이 축소되는 현상을 뜻한다. 최근 전쟁 여파와 사우디아라비아 수송 차질 등으로 국제유가가 급등한 만큼, 향후 유가 하락 시 원가로 인한 부담이 시차를 두고 수익성에 반영될 가능성은 남아 있다.
이에 석유화학업계는 범용제품 의존도를 낮추는 동시에 설비 효율화에 속도를 내고 있다. 중국 업체들과 가격 경쟁이 불가피한 범용제품 대신 고부가 스페셜티 소재 비중을 확대해 시황 변동에 대한 방어력을 높이겠다는 전략이다. 반도체용 소재와 자동차용 고기능성 합성고무 등 기술 진입장벽이 높은 제품군으로 사업 영역을 넓히는 움직임도 이어지고 있다.
또, 설비 구조 재편이 실제 수익성 개선으로 이어질지도 관건이다. 국내 석유화학 사업재편 1호인 H&L어드밴스드는 HD현대케미칼이 롯데대산석화를 흡수합병해 출범했다. 정부가 승인한 사업재편 계획에 따라 연산 110만톤 규모의 대산 나프타분해시설(NCC) 가동을 향후 3년간 중단할 방침이다. 이번 사업재편이 단순한 생산능력 감축을 넘어 제조원가 절감과 현금창출력 회복으로 이어질 경우 향후 업계 구조조정의 선례가 될 수 있다는 평가가 나온다.
석화업계 한 관계자는 "정유와 석유화학 사업을 병행하는 기업들은 상대적으로 타격이 덜하겠지만 순수 석유화학사들은 부담이 큰 상황"이라며 "전기차 수요 등의 회복 속도가 아직 미진하지만 스페셜티 제품에 집중해 대체 불가능한 고부가가치 제품군을 확보하려는 노력을 다각도로 기울이고 있다"고 말했다.