크래프톤·넥슨, 상반기 호실적에도 3분기 수익성 둔화 전망 엔씨도 전 분기 대비 실적 감소...넷마블은 영업익 소폭 증가 기존작 매출 둔화·마케팅비 증가 부담...향후 신작 흥행 관건
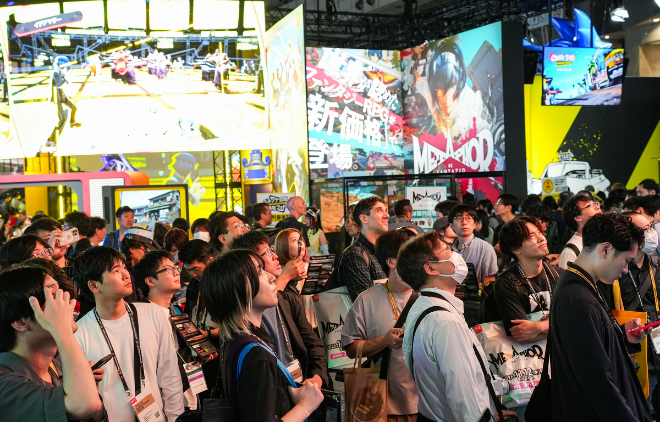
도쿄게임쇼(TGS) 2026 전시장 내부 모습. 사진=연합뉴스
[빅데이터뉴스 김유승 기자] 국내 주요 게임사들이 올해 상반기 신작 흥행과 기존 지식재산권(IP)의 매출 성장에 힘입어 호실적을 거뒀지만, 3분기에는 성장세가 다소 둔화할 전망이다. 상반기 실적을 견인했던 게임들의 매출이 하향 안정화되는 데다, 신작 출시 공백과 마케팅 비용 증가 등이 수익성에 부담으로 작용한 영향이다.
19일 금융정보업체 에프앤가이드에 따르면, 크래프톤의 올해 3분기 매출은 1조1248억원, 영업이익은 2801억원으로 전망됐다. 지난해 같은 기간 매출 8706억원, 영업이익 3486억원과 비교하면 매출은 29.2% 증가하지만 영업이익은 19.7% 감소한 수치이다. 전 분기 대비로는 매출과 영업이익이 각각 12.8%, 31.8% 줄어들 것으로 예상된다.
앞서 크래프톤은 올해 상반기 매출 2조6616억원, 영업이익 9725억원을 기록하며 반기 기준 역대 최대 실적을 달성했다. 주력 게임 '배틀그라운드(PUBG)'의 견조한 매출과 신작 '서브노티카2'의 흥행, 인수 자회사 실적 등이 성장에 기여했다.
특히 크래프톤은 지난 2분기에는 매출 1조2902억원, 영업이익 4109억원을 기록했다. 그러나 3분기에는 서브노티카2의 초기 출시 효과가 줄어들고 PUBG PC 부문의 주요 협업 이벤트가 4분기에 집중되면서 실적이 둔화할 것으로 업계는 보고 있다.
4분기에도 실적 감소세는 이어질 전망이다. 크래프톤의 4분기 매출과 영업이익 전망치는 각각 1조8억원, 1347억원으로 3분기보다 11.0%, 51.9% 감소하는 수준이다. 신작을 통한 추가 성장 동력 확보도 과제로 남아 있다. 크래프톤은 지난 8월 게임스컴에서 신작 5종을 공개했지만 시장의 기대에 부응할 만한 반응을 얻지는 못했다는 평가다.
넥슨 역시 상반기 성장세와 달리 3분기에는 수익성 둔화가 예상된다. 넥슨이 제시한 3분기 실적 전망치는 현재 환율 기준으로 매출 1207억~1334억엔(약 1조170억~1조1240억원), 영업이익 226억~323억엔(약 1904억~2722억원)이다. 당시 넥슨은 전년 동기 대비 매출은 2~12% 증가하지만 영업이익은 14~40% 감소할 것으로 내다봤다.
넥슨은 올해 상반기 매출 2조5603억원을 기록하며 외형 성장을 이어갔다. '메이플스토리'와 '아크 레이더스' 등 주요 IP의 흥행이 실적을 뒷받침했다. 그러나 게임 포트폴리오 다변화에 따른 지급수수료와 마케팅비 확대 등이 수익성에 부담으로 작용하고 있다는 평가다. 실제로 넥슨은 지난 2분기에도 매출은 전년 동기 대비 2% 증가했지만 영업이익은 17% 감소한 바 있다.
엔씨도 상반기 실적 개선 흐름이 3분기에는 다소 주춤할 전망이다. 엔씨의 3분기 매출은 7010억원, 영업이익은 1007억원으로 추정된다. 지난 2분기 매출 7705억원, 영업이익 1739억원과 비교하면 각각 9.0%, 42.1% 감소할 것으로 예상되는 수치다.
기존 게임의 매출 하향 안정화와 2분기 반영된 중국 계약금에 따른 기저효과 등이 영향을 미칠 것으로 분석된다. 다만 지난해 같은 기간 매출 3600억원, 영업손실 75억원과 비교하면 매출은 94.7% 증가하고 영업이익은 흑자 전환할 전망이다.
엔씨는 4분기부터 실적 반등이 기대된다. 지난 5일 북미·남미·유럽·일본 등에 정식 출시된 '아이온2'의 글로벌 매출이 4분기부터 반영되기 때문이다. 아이온2는 최근 글로벌 출시 첫날 최고 동시접속자 40만명을 돌파했다. 엔씨의 4분기 매출과 영업이익 전망치는 각각 8083억원, 1577억원으로 3분기 대비 15.3%, 56.6% 증가할 것으로 예상된다.
넷마블은 기존 게임의 매출 감소와 신작 출시 공백으로 실적 둔화가 예상된다. 3분기 매출은 7397억원, 영업이익은 867억원으로 전년 동기 대비 각각 6.3% 증가, 4.6% 감소할 전망이다. 전 분기와 비교하면 매출은 1.3% 줄지만 영업이익은 8.1% 늘어날 것으로 추정된다.
증권가에서는 '마블 콘테스트 오브 챔피언스', '세븐나이츠 리버스' 등 주요 게임의 매출이 업데이트 비수기 영향으로 감소한 것으로 보고 있다. 해외 매출 비중이 높은 사업 구조상 환율 하락도 부담 요인으로 꼽힌다. 특히 기존작의 매출 감소를 만회할 신작 성과가 아직 충분히 확인되지 않았다는 점에서 향후 성장 동력 확보가 과제로 지목된다.
현재 넷마블은 '샹그릴라 프론티어: 일곱 최강종', '나 혼자만 레벨업: KARMA' 등 신작 출시를 추진하고 있다. 업계는 신작 매출이 본격적으로 반영되는 내년부터 실적 개선이 가능할 것으로 보고 있다.
게임업계 관계자는 "상반기 호실적에도 주요 게임사들이 성과에 안주하기보다 사업 전략을 점검하고 미래 성장 동력 확보를 강조해 온 만큼 하반기 실적 둔화는 어느 정도 예상됐던 흐름"이라며 "게임사는 신작 흥행 여부가 실적에 미치는 영향이 큰 만큼, 4분기 출시작의 성과에 따라 향후 실적 향방이 달라질 것"이라고 말했다.